TROISIEME PARTIE — De la prime d'entreprise à la conscience publique de l'entreprise
[p. 94 — verso blanc du titre de partie, non numérisé]
[p. 95]
CHAPITRE PREMIER — Utilisation des primes d'entreprise pour créer la conscience publique de l'entreprise
1. A QUOI PEUT-ON INTERESSER LE PERSONNEL D'UNE ENTREPRISE ?
Le tableau qui suit présente de façon objective les divers niveaux de résultats auxquels peuvent se situer les intéressements de fait.
On y remarquera entre autres :
— la prime de rendement (niveau 1),
— la prime à l'économie de main-d'œuvre (niveau 2),
— la prime à l'économie de personnel (niveau 3),
— la prime à l'économie de matières (niveau 4),
— la prime de qualité (niveau 4),
(ce sont là autant de primes sur des résultats partiels qui peuvent certes être perfectionnées mais n'appartiennent pas à la nomenclature recommandée),
— la participation à la productivité, dont la prime de suggestions, convenablement instituée, est une espèce (niveau 5),
— la participation à la prospérité (niveau 6), (ce sont les deux sortes de participations créées par l'Institut Technique des Salaires et qui peuvent donner lieu à information du personnel sur la marche de l'entreprise),
— la participation au bénéfice (niveaux 7 et 8), qui repose sur le résultat comptable, faisant intervenir un résultat de conduite de l'exploitation et un résultat de gestion de la propriété (couramment préconisée et pratiquée, elle est un archaïsme par rapport aux techniques récentes de la participation),
— la participation au capital (niveau 10), qui ne doit pas être confondue avec la participation au bénéfice, car elle consiste dans la distribution d'actions au personnel. Ce qui est considéré ici, ce n'est pas le chiffre du bénéfice comptable, mais le dividende, c'est-à-dire la part de ce résultat qui se trouve distribuée aux actionnaires. Dès lors, les membres du personnel peuvent être appelés à cette distribution et devenir actionnaires. C'est là une possibilité offerte par l'ordonnance du 17 août 1967, sur la participation des salariés aux fruits de l'expansion. Mais il ne faut pas confondre cette possibilité avec la règle de calcul de droit commun incluse dans cette ordonnance et qui fonde la participation sur un bénéfice net comptable, c'est-à-dire au niveau 9. Comme les autres formes d'intéressement étrangères à la [p. 98] doctrine présentée ici, c'est-à-dire celles qui se situent aux niveaux 1, 2, 3, 4, 7, 8, 9, 10, peuvent être plus ou moins bien réalisées : malgré leur faiblesse doctrinale, il est possible de les rationaliser partiellement et de les perfectionner de façon à en tirer toute l'utilité possible, pour les salariés comme pour l'industrie.
[pp. 96-97 — dépliant hors texte]
SITUATION DES INTERESSEMENTS PARTIELS ET COMPLETS PAR RAPPORT AUX DIFFERENTS NIVEAUX DES RESULTATS DE L'ENTREPRISE
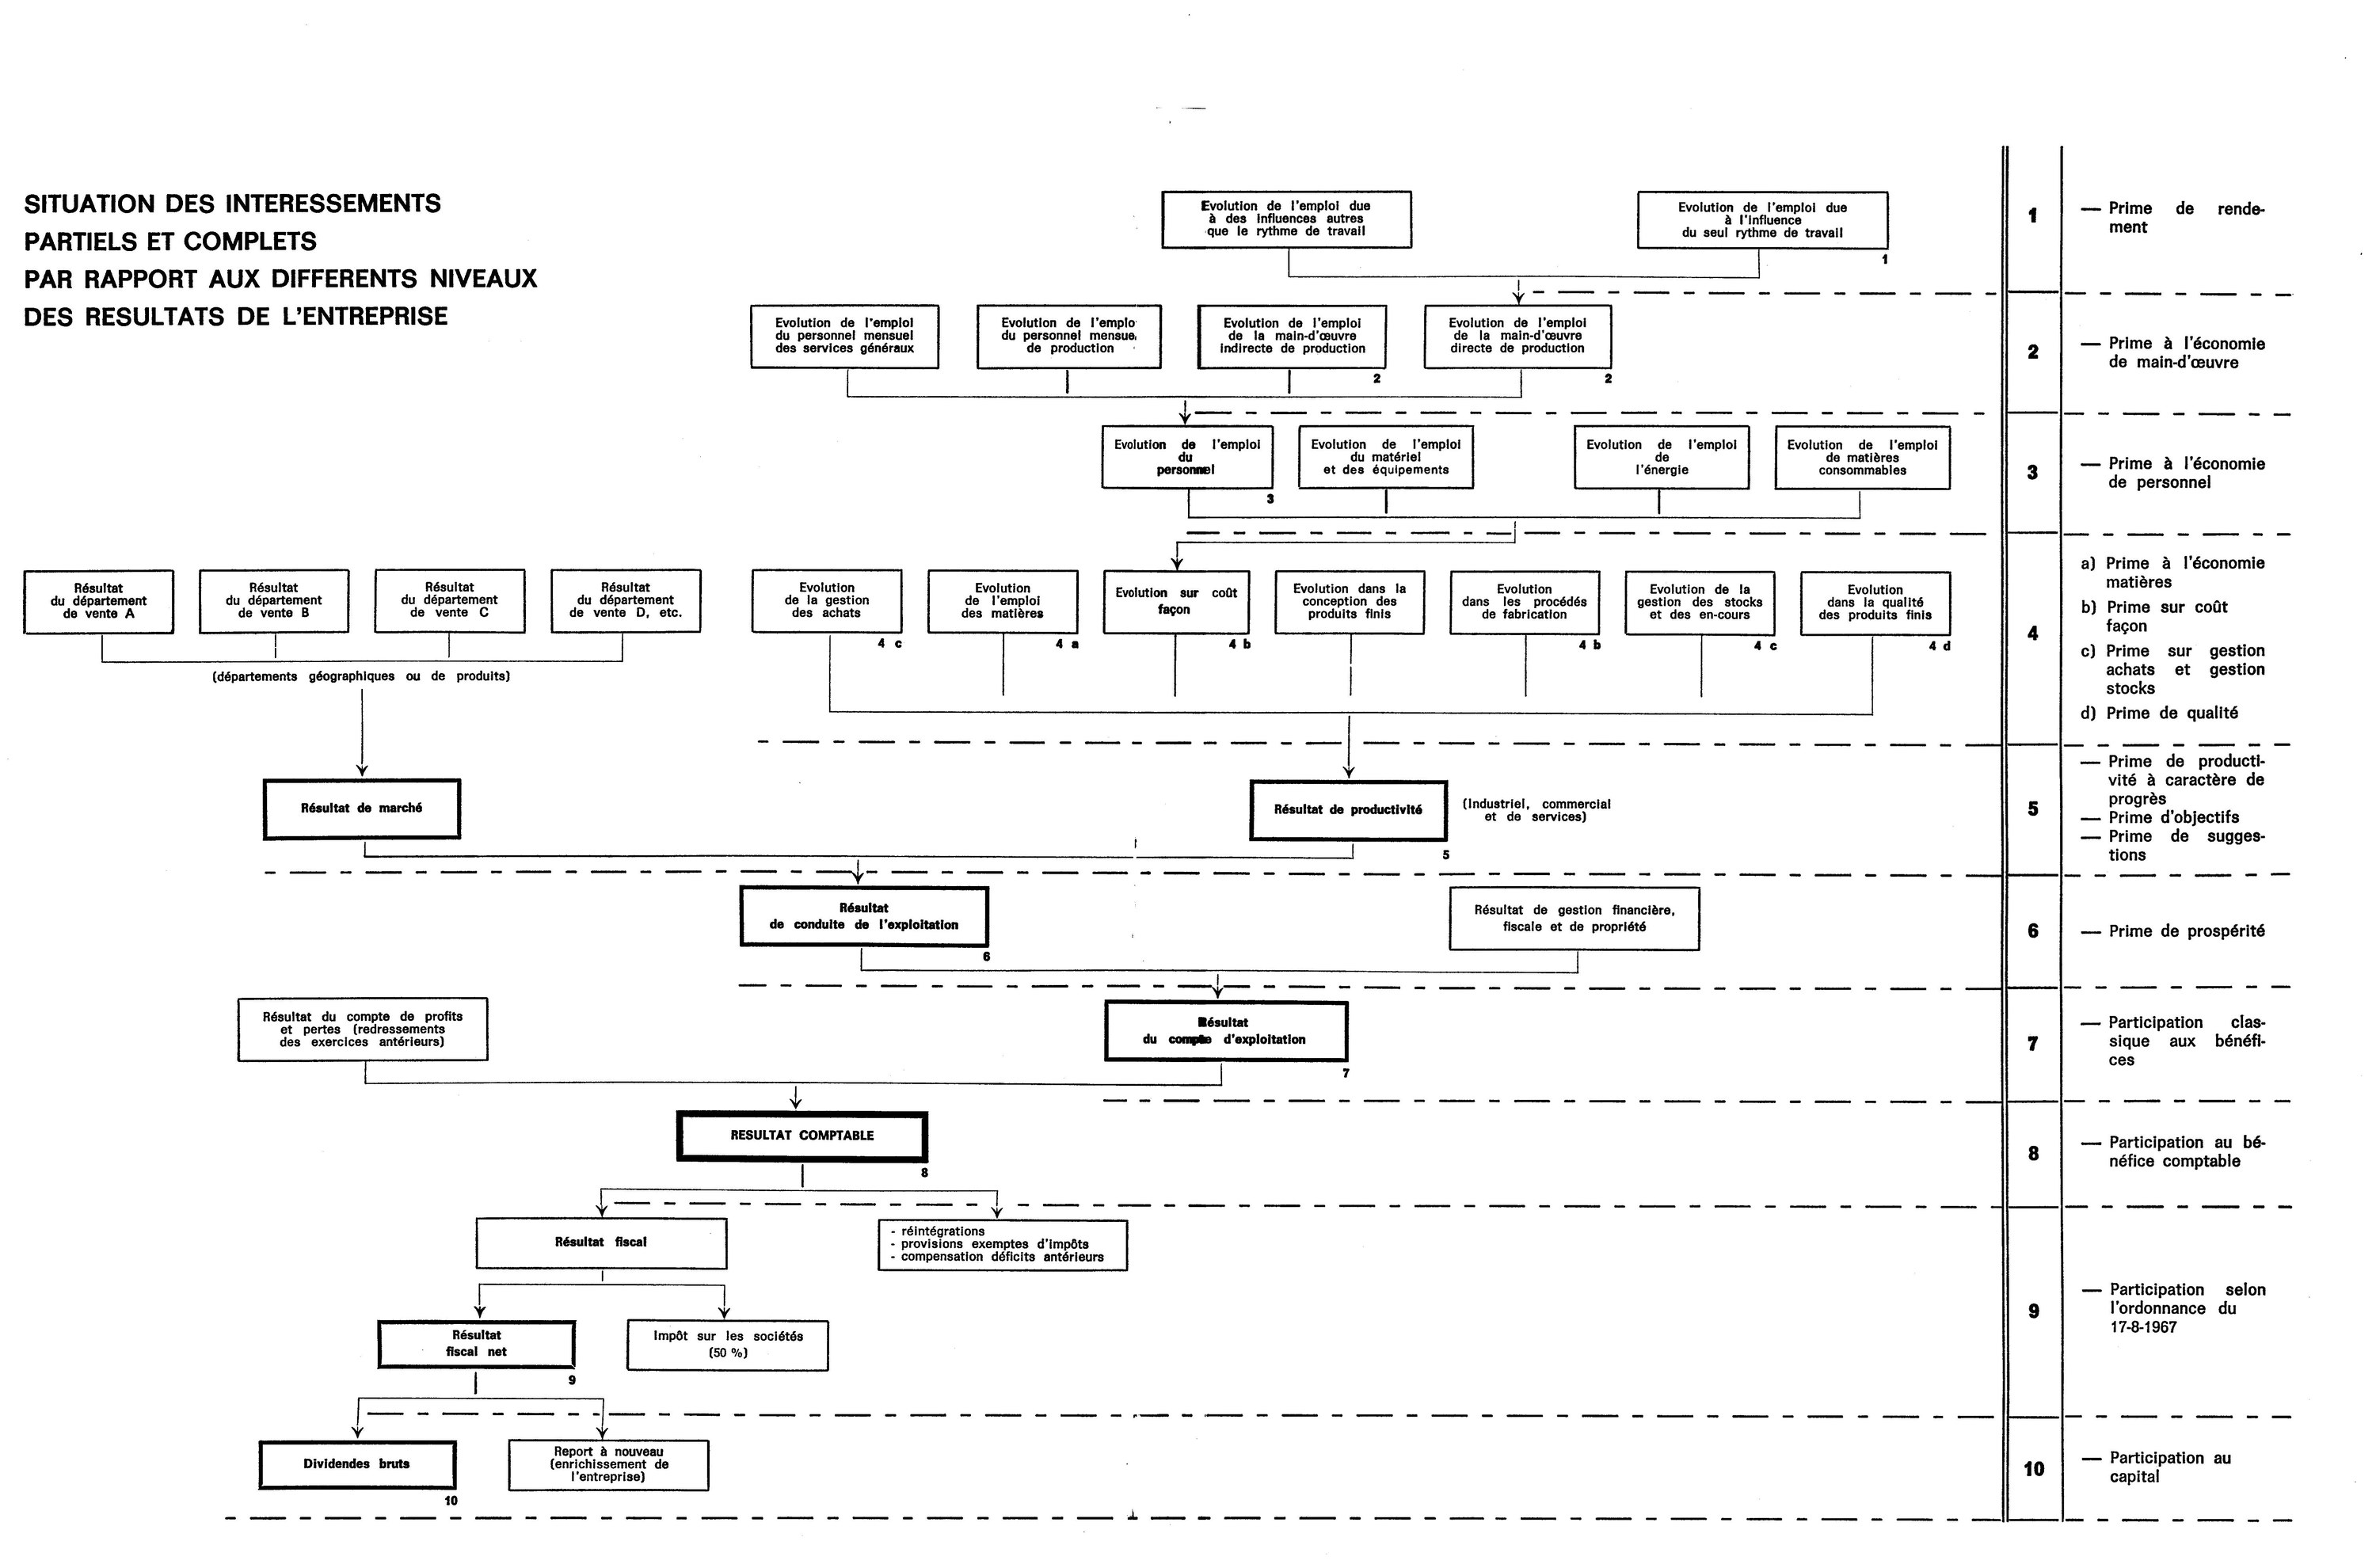
| Niveau | Résultats / grandeurs figurant au niveau (cadres) | Prime ou participation correspondante |
|---|---|---|
| 1 | Evolution de l'emploi due à des influences autres que le rythme de travail Evolution de l'emploi due à l'influence du seul rythme de travail [repère 1] | Prime de rendement |
| 2 | Evolution de l'emploi du personnel mensuel des services généraux Evolution de l'emploi du personnel mensuel de production Evolution de l'emploi de la main-d'œuvre indirecte de production [repère 2] Evolution de l'emploi de la main-d'œuvre directe de production [repère 2] | Prime à l'économie de main-d'œuvre |
| 3 | Evolution de l'emploi du personnel [repère 3 ; cadre épais] Evolution de l'emploi du matériel et des équipements Evolution de l'emploi de l'énergie Evolution de l'emploi de matières consommables | Prime à l'économie de personnel |
| 4 | Résultat du département de vente A Résultat du département de vente B Résultat du département de vente C Résultat du département de vente D, etc. (légende : « départements géographiques ou de produits ») Evolution de la gestion des achats [repère 4 c] Evolution de l'emploi des matières [repère 4 a] Evolution sur coût façon [repère 4 b ; cadre épais] Evolution dans la conception des produits finis [sans repère] Evolution dans les procédés de fabrication [repère 4 b] Evolution de la gestion des stocks et des en-cours [repère 4 c] Evolution dans la qualité des produits finis [repère 4 d] | a) Prime à l'économie matières b) Prime sur coût façon c) Prime sur gestion achats et gestion stocks d) Prime de qualité |
| 5 | Résultat de marché [cadre épais] Résultat de productivité (Industriel, commercial et de services) [repère 5 ; cadre épais] | Prime de productivité à caractère de progrès Prime d'objectifs Prime de suggestions |
| 6 | Résultat de conduite de l'exploitation [repère 6 ; cadre épais] Résultat de gestion financière, fiscale et de propriété | Prime de prospérité |
| 7 | Résultat du compte de profits et pertes (redressements des exercices antérieurs) Résultat du compte d'exploitation [repère 7 ; cadre épais] | Participation classique aux bénéfices |
| 8 | RESULTAT COMPTABLE [repère 8 ; cadre épais] - réintégrations ; - provisions exemptes d'impôts ; - compensation déficits antérieurs | Participation au bénéfice comptable |
| 9 | Résultat fiscal Résultat fiscal net [repère 9 ; cadre épais] Impôt sur les sociétés (50 %) | Participation selon l'ordonnance du 17-8-1967 |
| 10 | Dividendes bruts [repère 10 ; cadre épais] Report à nouveau (enrichissement de l'entreprise) | Participation au capital |
Les flèches, traits de liaison et lignes de séparation du schéma ne sont pas transcrits ; voir l'image. Les chiffres et lettres isolés du schéma sont rendus « repère n ».
Il n'empêche que seules les participations se situant aux niveaux 5 et 6 sont de nature à faire naître la conscience de l'entreprise et à rendre clair le sens du travail.
Par suite, quand, dans une entreprise, existe un intéressement au chiffre d'affaires qui ne figure même pas dans ce tableau parce qu'il n'est pas un résultat, ou un intéressement au bénéfice comptable, leur suppression est conseillée, car ils sont sans valeur éducative pour le personnel et peuvent mettre les directions dans des situations délicates. On peut étudier leur remplacement par des formes d'intéressement plus rationnelles.
2. DISTINCTION DU RENDEMENT ET DE LA PRODUCTIVITE
La prise en considération de ce tableau rend impossible désormais la confusion fréquente entre rendement et productivité et entre primes de rendement et primes de productivité.
D'un côté, il ne doit s'agir que de résultats partiels et de l'autre, il s'agit toujours de résultats complets.
L'on parle couramment du rendement de l'ouvrier, du rendement de la matière, du rendement de la machine, du rendement énergétique, de quoi s'agit-il à chaque fois ?
Le rendement de l'ouvrier, c'est la comparaison d'un temps alloué à un temps passé :
exemple : temps alloué ........ 10 heures,
temps passé ........ 8 heures,
Le rendement de la matière, c'est la comparaison d'une quantité obtenue à une quantité mise en œuvre :
exemple : arachide mise en œuvre à la
presserie-extraction d'une huilerie .. 1.000 kg
huile brute obtenue ........ 510 kg
[p. 99] Le rendement de la machine, c'est la comparaison d'une production réalisée à une production optimum :
exemple : production optimum d'une
chaîne d'embouteillage .... 6.000 bouteilles/h,
production réalisée ...... 4.200 bouteilles/h,
Le rendement énergétique, c'est la comparaison d'une énergie restituée à une énergie absorbée :
exemple : kWh reçus par un réseau
de distribution ........ 10.000 kWh,
kWh livrés par le réseau ........ 9.400 kWh,
Dans chaque cas, le rendement qui n'est rien d'autre que restitution se traduit dans le domaine économique par la comparaison entre deux données de même nature et c'est pour cela qu'il aboutit toujours à un pourcentage qui est un nombre abstrait: que la donnée de référence soit tantôt au numérateur, cas du rendement de l'ouvrier, tantôt au dénominateur du rapport (autres cas cités), signifie seulement que le 100 % peut être dépassé ou non.
Dans le cas particulier du rendement de l'ouvrier, et plus généralement du rendement d'un salarié, le temps alloué est de même nature que le temps passé puisque, par principe, il doit découler d'une neutralisation des conséquences de l'évolution des autres moyens de production sur le travail de l'ouvrier, évolution qui, par exemple, peut résider dans un changement de matière, dans un changement de procédés (avec même matière et même matériel), dans un changement de machine ou d'installation, ou dans une nouvelle organisation.
Si pour une opération d'usinage de 100 pièces de mécanique, il est alloué 120 centi-heures sur un tour parallèle, et que le temps passé est 100 centi-heures : si, parallèlement, le temps alloué devient pour la même opération 96 centi-heures sur un autre tour parallèle plus moderne et que le temps passé, à la même cadence qu'au premier tour, tombe à 80 centi-heures, le rendement dans les deux cas est :
Mais, un degré de productivité ne se calcule-t-il pas en comparant deux données de même nature qui sont les dépenses admises et les dépenses réelles de telle façon que le résultat soit un pourcentage :
[p. 100] En réalité, il n'y a là qu'une coïncidence extérieure pour qui connaît la définition fondamentale de la productivité.
Rappelons, en effet, que la productivité est définie par la comparaison entre la production obtenue et les moyens mis en œuvre pour l'obtenir. Les moyens mis en œuvre ne pouvant être représentés que par leur coût, la productivité est donc le rapport :
rapport qui n'a rien de commun avec la définition du rendement.
Or, une production dans laquelle sont intervenus de nombreux éléments, dont le rendement peut être calculé, est elle-même un fait global puisqu'elle constitue l'aboutissement et le but de l'activité et on ne peut bien entendu lui opposer qu'un coût complet pour calculer la productivité.
On se trouve donc en présence d'un résultat complet alors qu'un résultat de rendement n'est qu'un résultat partiel. Cette productivité sur laquelle est établie la prime de productivité est un résultat général, c'est-à-dire un résultat d'entreprise ; mais il est possible de calculer le résultat de productivité d'un poste de travail, d'un secteur d'activité, d'une division, d'un établissement parce que leurs coûts complets respectifs peuvent être mesurés. Ces diverses productivités ne sont pas des productivités générales ou d'entreprise, mais ce sont des productivités puisqu'on y compare une activité globale à un coût complet. On peut considérer la productivité générale comme la somme algébrique de productivités partielles.
Des expressions comme « productivité des matières », « productivité de l'énergie » et, surtout « productivité du travail » (1) dont on fait grand usage sont impropres et absolument déconseillées puisque les matières, l'énergie et le travail n'entrent chacun que pour une part dans un coût complet.
(1) Il est regrettable que, faute d'une étude suffisante, des organismes officiels aient employé et même imposé cette expression. D'autant plus que les progrès de productivité tiennent non au travail mais aux moyens mis à sa disposition.
3. LES PRIMES D'ENTREPRISE DANS LA STRUCTURE DE LA REMUNERATION DU TRAVAIL
C'est une doctrine constante de l'Institut Technique des Salaires que de situer l'intéressement et surtout les primes d'entreprise dans la structure générale de la rémunération du travail.
Pour l'Institut Technique des Salaires, la rémunération est constituée par trois familles d'éléments : les salaires et appointements de base, les compléments et les suppléments, après avoir mis à part les avantages sociaux, soit nationaux, soit particuliers à l'entreprise, et à part également les remboursements de frais fictifs qui [p. 101] existent dans un certain nombre d'affaires, en particulier pour des responsables, des techniciens ou des vendeurs auxquels sont attribuées, entre autres, des indemnités de déplacement qui ne sont en fait que des salaires camouflés ; à noter toutefois que ces pratiques sont en nette régression.
a) Les salaires ou appointements de base doivent payer l'horaire de travail, la qualification, la fonction et le comportement individuel dans la fonction.
b) Les compléments de salaires, c'est ce qui s'ajoute aux salaires et appointements de base, sans pour autant être liés à un résultat. Il existe des compléments légaux et des compléments libres : les majorations d'heures supplémentaires sont des compléments légaux ; les majorations pour travail de nuit, pour difficultés de travail, pour insalubrité, ce que l'on appelle des primes de pénibilité, sont des compléments libres ; il y a aussi les compléments d'ancienneté, conventionnels pour certains groupes de salariés, libres pour d'autres catégories, et les compléments d'assiduité.
Ajoutons, les versements effectués avant les départs en vacances et en fin d'année ; même si ces compléments sont qualifiés de versements bénévoles et exceptionnels, le fait même de les répéter plusieurs années de suite, en faisant en sorte qu'ils soient toujours, ou identiques ou en augmentation, crée juridiquement une constante ; ils deviennent en droit un dû, toute la jurisprudence s'est prononcée dans ce sens et, par suite il vaut mieux considérer qu'il existe un gain annuel, duquel les compléments de vacances et de fin d'année font partie.
On trouve aussi des compléments en nature, surtout en province où, dans de nombreuses usines, les cadres, la maîtrise, les techniciens, et parfois les ouvriers professionnels (quand ce n'est pas tout le personnel ouvrier) sont logés, reçoivent des vêtements de travail, qui ne sont pas des vêtements imposés de par les difficultés du métier, usent de transports collectifs. L'avantage de la cantine ou de l'indemnité de repas n'est qu'un complément de rémunération.
Il peut exister d'autres compléments, mais ce qui est important à savoir, c'est leur indépendance complète par rapport à un résultat quelconque de l'entreprise, qu'il soit partiel ou complet.
c) Les suppléments de salaires, c'est ce qui s'ajoute, aux salaires et appointements de base et qui est lié expressément à un résultat partiel ou complet.
Dans ce classement on fait une distinction précise entre les suppléments qui sont aléatoires et les salaires et appointements de base ainsi que les compléments qui sont dus.
Dans une entreprise, quelle que soit sa dimension, il est utile d'effectuer le relevé complet de tous les éléments constitutifs de la rémunération. On a parfois des surprises car on peut découvrir des primes qui ont été introduites par des cadres sans que la direction en ait été informée. Lorsque ce relevé est fait on peut classer ces éléments en compléments et en suppléments non sans vérifier si chacun est justifié ou non. C'est là une précaution qui se rattache au souci de n'établir les primes d'entreprise que sur une structure logique de la rémunération du travail.
Une structure de la rémunération du travail qui n'est pas parfaitement claire et logique peut enlever toute sa portée à l'institution des primes d'entreprise. Le salarié [p. 102] ne peut prendre conscience de l'entreprise que si sa classification professionnelle est convenable, si son salaire de base est identique à celui du marché du travail et évolue régulièrement avec les fluctuations de ce marché, afin que ce salaire maintienne et améliore son pouvoir d'achat ; que si les compléments correspondent à la nature des choses et des mœurs, ne sont pas des parties de salaire de base déguisées et ne se donnent pas pour des prétendus suppléments : enfin, que si les suppléments peuvent être contrôlés dans leurs variations.
Aucune revendication ne devrait être nécessaire pour obtenir tout cela. L'institution des primes d'entreprise doit s'accompagner d'une gestion rationnelle des salaires dans l'entreprise. C'est parce que la conscience est révoltée par l'absurdité et refuse alors toute compréhension que l'Institut Technique des Salaires s'est préoccupé d'une politique suivie des salaires dans les entreprises où il réalisait sa doctrine.
Par exemple, des enquêtes régulières, concernant les salaires du marché, lui permettent de s'assurer que l'intéressement donne bien un supplément de salaire.
4. LA PARTICIPATION
Instituer une prime d'entreprise, c'est faire participer le personnel aux résultats de l'entreprise.
Faire participer, c'est partager un résultat entre tous ceux qui ont contribué à l'obtenir. C'est là un acte proprement économique, car l'économie, c'est le partage des biens qui sont créés par l'activité de chacun à l'intérieur d'un groupe. Ce partage est en latin « dispensatio » qui traduit le grec « œconomia » signifiant partage, distribution. La participation du personnel au résultat de l'entreprise est, par sa définition même, un partage.
Il est bon de rappeler ou de proposer trois définitions qui pourraient être utiles dans une explication de la prime aux bénéficiaires.
« Personnel » : le mot désigne un ensemble de travailleurs salariés dont l'activité est dirigée en vue d'accomplir une production ou de rendre des services.
« Entreprise » : le mot désigne un ensemble de moyens matériels, bâtiments et machines, et un ensemble de salariés animant ces moyens en vue d'accomplir une production ou de rendre des services d'une nature bien définie.
« Résultat » : le mot désigne ce qui est acquis à la suite d'une opération économique qui a été accomplie en vue de l'échange d'une production ou d'un service.
La participation du personnel aux résultats est le versement, à chaque membre du personnel, sans en exclure aucun, d'une rémunération variable qui découle d'un résultat calculé selon des règles préétablies, résultat englobant toutes les activités de l'entreprise.
Il s'agit donc d'une participation générale, c'est-à-dire une participation de tout le personnel à un résultat collectif, soit un résultat produit par l'ensemble de l'entreprise et calculé à l'échelon de l'entreprise.
[p. 103] Si l'on est arrivé à cette idée, c'est que le personnel : ouvriers, cadres, direction, est considéré comme un groupe économique organisé et non comme une masse indistincte de personnes et une simple addition d'individus.
D'autre part, l'entreprise est considérée comme un organe économique, formant un tout et ayant une fin parfaitement précisée, en dehors même de sa structure juridique et de la propriété des biens qui la composent.
5. POURQUOI INSTITUER UNE PRIME D'ENTREPRISE ?
Les justifications qu'on va lire font explicitement partie de la doctrine que l'Institut Technique des Salaires estime devoir placer à la base de ses réalisations. Il les diffuse notamment comme information en vue de la conscience de l'entreprise auprès de la direction et du personnel.
Nul ne conteste qu'une entreprise peut améliorer ses résultats par des moyens classiques et éprouvés tels que l'organisation scientifique du travail, le respect de la hiérarchie avec le renforcement de ses compétences et de son autorité, l'étude des marchés, la recherche scientifique appliquée et désintéressée.
Mais, tous ces moyens étant mis en œuvre, obtient-on le meilleur résultat possible ? Telle est, en se plaçant sur le plan rigoureusement économique de l'efficacité et sans autre souci d'ordre moral ou intellectuel, la question qui demeure posée. La solution d'intéressement répond directement à ce souci. Satisfaisant par surcroît des préoccupations morales et sociales évidentes et éminemment actuelles, cette solution présente l'avantage de traiter le problème de l'efficacité dans la totalité de ses données matérielles et morales.
Mais la solution d'intéressement ne serait pas clairement vue, si répondant à un souci moral et social, on pensait qu'elle en tire sa justification. Ce serait placer le problème dans un cadre de sentimentalité qui n'est pas le sien. Or, la décision d'une direction et la conduite d'une exploitation ne relèvent pas de sentiments, mais de raisonnements dont l'évidence doit être telle qu'ils puissent être transmis aux autres hommes du groupe économique où l'on agit et même partagés par eux.
En conséquence, toute direction qui intéressera son personnel selon les principes que nous recommandons est en droit de savoir par quels raisonnements objectifs nous sommes arrivés nous-mêmes à la justification de ce geste. La décision d'intéresser le personnel aux résultats de l'entreprise n'obéit pas à une mode, à un élan du cœur ou à un calcul intéressé, mais uniquement à une observation scrupuleuse et objective des réalités de la vie économique.
Que la connaissance des choses découlant de cette observation soit la cause d'actes entraînant, sur le plan social et humain, d'heureux effets, c'est certain. Mais ces effets ne sont qu'une justification supplémentaire et a posteriori de la décision prise. Le personnel, dans sa généralité, doit être intéressé aux résultats collectifs de l'entreprise pour les raisons qui vont être développées.
[p. 104]
Première justification :
on intéresse le personnel aux résultats pour tenir compte du fait que toute activité économique est aujourd'hui une activité collective.
Il ne faut pas confondre l'idée ancienne : « intéresser l'homme à son travail » et l'idée actuelle : « faire participer aux résultats de l'entreprise ». Depuis toujours on a cherché à intéresser l'homme à son travail : l'esclave que l'on traite bien pour qu'il ne soit pas épuisé physiquement, le salarié auquel on promet un gain supplémentaire s'il fournit un effort plus grand. Intéresser l'homme au travail qu'il fait, c'est le considérer comme un individu isolé. C'est considérer que chacun fait un travail complet qu'il mène de son début à son achèvement. Il faut récolter des cerises : chacun « fait » son cerisier et sa « cueillette est un tout ».
Mais dans le monde actuel aucune tâche n'est assurée entièrement par une personne. Il n'y a plus d'œuvre individuelle, il n'y a plus qu'une œuvre collective. On ne fait plus une œuvre mais une partie d'une œuvre : d'autres ont travaillé avant soi, d'autres travailleront après soi. Une œuvre individuelle semble bien petite à côté de ce qui résulte d'une œuvre collective.
La pensée d'un seul homme est agrandie par le cerveau électronique, le bras d'un seul homme est multiplié par la machine automatique ; l'activité intellectuelle ou physique de chaque homme est amplifiée dans une telle mesure dans ses conséquences et ses effets, que le problème n'est plus d'intéresser un homme à un travail ou chaque homme à son travail, mais de faire que chaque homme s'intéresse au travail de tous. Il se trouve en face de son travail et du travail des autres. Voici pourquoi on parle du personnel, ensemble de personnes, et de l'entreprise, ensemble de moyens d'action et ensemble de personnes. Voilà pourquoi on parle de partager un résultat, car le résultat découle d'une œuvre collective.
On ne peut donc plus s'en tenir aux idées classiques du seul salaire donné pour l'accomplissement d'une tâche. Il faut à ce salaire traditionnel ajouter une participation aux résultats. Les faits ont imposé par eux-mêmes ce passage de l'idée de la personne seule à l'idée des groupes de personnes. Et si les mots qualifiant cette transformation de la vie économique, tels que « collectivité », « communauté », « Coopérative » n'avaient été chargés d'idéologie politique ou philosophique, ce passage à la vie en groupes économiques aurait eu l'évidence voulue pour que les formes habituelles de la rémunération soient complétées pour répondre à cette transformation de la vie économique elle-même.
Deuxième justification :
on intéresse le personnel aux résultats pour que le mécanisme fondamental de l'économie dans laquelle il vit lui devienne familier.
Dans le monde actuel, nul ne peut nier que l'industrialisation se développe sans cesse, c'est-à-dire que, de plus en plus nombreuses, des personnes quittent les occupations agricoles pour s'employer dans des occupations industrielles : usines, services, commerces. Cette industrialisation amène chaque entreprise à se spécialiser [p. 105]. Cette spécialisation a comme résultat que chacun consomme ce qu'il ne produit pas et que chacun produit ce qu'il ne consomme pas (2).
(2) L'homme est de tous les êtres vivants le seul qui ait la possibilité d'être productif. Les Anglais disent fort justement « l'homme est un animal qui fait des affaires, un chien n'échange pas son os contre celui d'un autre! ». Quand un animal a satisfait ses besoins vitaux, il dort et se repose. L'homme, lui, n'a jamais fini de satisfaire ses besoins. Etant productif, il crée au-delà de ses besoins et en fonction des besoins des autres, c'est de là que naît l'échange et la spécialisation.
S'il en est ainsi, chaque entreprise tend à travailler dans l'intérêt général. Plus l'entreprise est importante, plus ce fait est mis en évidence.
Or, le salaire dans sa forme actuelle ne rend pas compte de cette liaison étroite entre le travail de chacun et l'intérêt général. Le salarié pense qu'il travaille pour lui, alors qu'il travaille en fait pour l'entreprise qui elle-même travaille dans l'intérêt général. Pour que ce mécanisme fondamental de l'économie devienne apparent, il faut relier le salaire, ou mieux une partie de la rémunération du travail, à cette fonction économique de l'entreprise.
Seul le résultat de l'entreprise indique si celle-ci fait des progrès de productivité, donc améliore son prix de revient pour mettre ses produits à la portée de consommateurs plus nombreux, et si celle-ci demeure rentable et prospère, donc trouve à échanger ses produits et services dans des conditions économiques permettant son existence et son expansion. Le résultat indique soit que l'entreprise est productive, soit qu'elle est prospère, deux conditions pour qu'elle offre du travail aux hommes sans risque de chômage, et pour qu'elle apporte aux consommateurs des marchandises aux meilleurs prix et de la meilleure qualité possible dans la limite des techniques connues.
Une participation aux résultats est le moyen de faire comprendre le monde où l'on vit actuellement et de faire disparaître la mythologie économique courante qui date de l'économie rurale et artisanale. Dans la mesure où l'on montrera que les résultats acquis sont les effets des actions des hommes sur les choses et les événements, dans la mesure où l'éducation économique des salariés s'accomplira, le contrat social (3) de solidarité entre consommateurs et producteurs deviendra évident et les nocifs et naïfs mystères de la vie économique se dissiperont. Il n'y a pas de meilleure leçon de choses économique.
(3) On n'œuvre pas seulement pour gagner sa vie, mais aussi pour soutenir toute la civilisation dans laquelle on vit.
Troisième justification :
on intéresse le personnel aux résultats pour montrer à tous que l'entreprise doit tirer parti du progrès des sciences.
Toutes les entreprises utilisent la vapeur, l'électricité et utiliseront demain la force atomique. Et il en est ainsi de toutes les inventions créées par l'imagination des savants. Nul ne refuse d'utiliser l'apport des autres. Bien mieux, on est à l'affût des nouveautés à répandre et à « industrialiser ». Sous cette impulsion des sciences l'entreprise se trouve dans l'obligation de se développer, de grandir, d'aller de l'affaire familiale au trust. Il lui est donc donné, gratuitement si l'on peut dire et de l'extérieur, les éléments de sa croissance.
[p. 106] On ne peut plus parler, comme autrefois, de la seule habileté ou capacité individuelle pour faire croître une entreprise. Sans nier tout ce qu'une personnalité de talent et de caractère peut apporter à une entreprise, on peut dire que le talent et le caractère trouvent maintenant des moyens d'action nouveaux qui leur sont offerts. Cet état de fait est vu par tous les participants à l'action économique de l'entreprise ; cette connaissance leur donne le sentiment qu'en demeurant en dehors de ces dons de la science, ils sont fonctionnarisés. Leur salaire leur paraît une constante les excluant de la marche des affaires. En liant la rémunération à des résultats qui sont influencés par les apports des sciences et des techniques, on fait comprendre que si l'entreprise reçoit, et sait tirer parti de ce qu'elle reçoit, elle sait également donner.
En faisant participer le personnel aux résultats on lui démontre que les propriétaires n'accaparent pas les progrès mais les partagent. Le salaire traditionnel ne peut que pousser le salarié au conservatisme économique le plus étroit (incompréhension à l'égard des machines, refus ou sabotage de l'organisation) et ceci, même si le salarié professe des idées novatrices sur d'autres terrains. La participation à des résultats, acquis par l'exploitation de découvertes scientifiques, fait comprendre que l'opposition aux progrès est une erreur. L'entreprise reçoit les dons de la science, de l'intelligence, elle ne doit pas les gaspiller mais en tirer le plus grand profit dans l'intérêt de tous.
Mais faire participer les hommes aux effets du progrès n'est-ce pas donner à leur vie un but de pure consommation ? Le principe de liberté qui anime toute l'institution et les possibilités offertes au loisir par le progrès même de la productivité doivent, au contraire donner une importance croissante aux buts propres de chaque individu. En revanche, masquer hypocritement les fins du travail quotidien dans l'industrie, c'est priver indûment de son sens l'œuvre qui nous est demandée par la société.
La participation associe les travailleurs au progrès, elle leur fait comprendre qu'il n'est pas contraire à la dignité de l'homme. L'homme d'aujourd'hui, technicien et producteur, n'est ni pire ni meilleur que l'homme nomade, guerrier, marchand, agriculteur des autres sociétés et des autres temps. « Les civilisations ne sont que des décors successifs que nous avons montés et devant lesquels nous sommes des acteurs. La science et la production ne nous empêchent pas d'être de bons acteurs et de jouer une bonne pièce. » « Laissons aux bâtisseurs de systèmes économiques et sociaux le soin de maudire leur époque : la société parfaite, l'homme parfait ne sont que dans leur tête. Prenons les hommes tels qu'ils sont et notre époque telle qu'elle est. Apportons-y le meilleur de nous-mêmes, engageons nos contemporains à plus de bienveillance et à moins d'égoïsme, la technique aura ainsi démontré ses vertus. » (4)
(4) Traité complet des primes d'entreprise : André Boyer et Jacques Dubois - Paris 1957, p. 21.
Sur ce principe de participation au progrès se fondera la prime d'entreprise. Mais, si la prime de prospérité tient par elle-même compte de l'abandon du progrès aux consommateurs et aux salariés sous forme de baisse des prix réels et de hausse des salaires réels, puisqu'elle résulte d'une différence entre des recettes et [p. 107] des dépenses, la prime de productivité doit changer régulièrement ses bases pour tenir compte de cet abandon.
« La loi économique par laquelle tout progrès, quelle que soit son origine, est inéluctablement abandonné, après un certain temps, aux consommateurs et aux producteurs, doit être impérativement respectée. » (5)
(5) Traité complet des primes d'entreprise : André Boyer et Jacques Dubois - Paris 1957, p. 106.
Quatrième justification :
on intéresse le personnel aux résultats pour contrebalancer les effets de la division du travail.
Dans l'entreprise, chacun se rend parfaitement compte que la division du travail se précise et s'accentue. La complication technique du travail sépare les salariés les uns des autres : en se spécialisant chacun s'isole. Cet isolement se produit au même moment où la coopération entre tous est la plus nécessaire pour aboutir au produit fini qui est composé d'éléments réalisés séparément par les uns et les autres.
L'isolement dans le travail, la spécialisation créent un état d'esprit particulariste et un réflexe de défense des services vis-à-vis les uns des autres. En établissant un lien entre la rémunération et le résultat de l'entreprise, on remet en valeur le but final des activités et on le montre. On recrée le groupe, la société. Celle-ci étant définie comme une action concertée et admise par des individus en vue d'un but précis.
Seule une participation fait saisir cet aspect des choses, qui dépasse l'homme et en fait un citoyen de l'entreprise. Le salaire classique ne peut remplir un tel rôle.
Cinquième justification :
on intéresse le personnel aux résultats pour contrebalancer les effets de la planification de l'activité économique de l'entreprise.
Toute entreprise organisée tend à la planification de ses activités : prévisions dans tous les domaines et respect maximum de ces prévisions. C'est là un moyen puissant d'efficacité économique. Il se crée dans l'entreprise deux classes de personnes : l'une qui décide et prévoit et l'autre qui exécute conformément aux prévisions. D'un côté, on aura de simples exécutants n'ayant d'autre initiative que celle de se conformer au plan, d'un autre côté, il y aura les agents de direction et de prévision.
En établissant un lien entre la rémunération du travail et le résultat de l'entreprise, on comble le fossé qui existe et tend à s'élargir entre ceux qui exécutent et ceux qui prévoient. On lutte ainsi contre la tentation que peuvent avoir ceux qui prévoient, de s'isoler de la communauté d'action et de se considérer comme étrangers à ce qui se passe dans la réalité. On lutte aussi contre le sentiment instinctif de défense, bien naturel chez l'homme de notre temps, qui veut que tout être se rebelle lorsqu'on le considère comme un rouage inerte d'une organisation.
[p. 108] Dans le monde économique actuel, une organisation n'a de solidité et d'efficience que si elle est comprise des intéressés et si ceux-ci y adhèrent plus ou moins consciemment. C'est ce que permet la participation aux résultats dans la mesure où elle engage les exécutants et les agents de prévision à se rapprocher et à s'expliquer.
Sixième justification :
on intéresse le personnel aux résultats pour compléter les formes traditionnelles de la rémunération du travail.
L'homme est payé en tant qu'individu au travail. On rémunère le temps qu'il passe au travail et la fonction qu'il remplit par le salaire garanti lors de l'embauche (conventions collectives). L'homme est aussi payé en tant que membre d'une nation. On rémunère les vacances, l'éducation, la maladie, la retraite, les accidents, les événements familiaux par la sécurité sociale, légale et bénévole.
Mais cet homme n'est pas rémunéré comme membre du groupe économique que constitue son entreprise. Si l'on a voulu lier une partie de la rémunération au fait d'appartenir à une entreprise, c'est justement pour combler ce vide. L'homme doit être considéré non pas seulement sous deux de ses caractères : individu isolé et individu appartenant à une nation, mais sous ses trois caractères actuels : individu isolé, membre d'un groupe économique, membre de la nation. C'est l'unique moyen de rétablir dans la rémunération un échelon intermédiaire jusqu'ici ignoré : cet échelon est d'ailleurs plus proche de lui que la nation et lui permet de dépasser l'échelon individuel.
Ce qui rattache le salarié à la nation tend souvent à faire de lui un simple allocataire, ce qui le rattache uniquement à lui tend à dissocier la solidarité du groupe. En reliant la rémunération de chacun à la vie de son groupe économique, on donne à la personne une plus exacte appréciation de sa position économique et sociale. L'entreprise, au sein de laquelle l'homme qui travaille passe sa vie active, est le lieu le plus favorable tant à son évolution professionnelle individuelle qu'à son information sur la vie économique générale : en cela, le lien établi entre une partie de ses gains et le résultat de l'entreprise se justifie pleinement.
Jusqu'à ce jour, surtout en France, les rapports entre l'entreprise et son personnel sont tels que, dans l'immense majorité des esprits des travailleurs français, la connaissance du monde économique s'en trouve faussée. Elle se résume à ceci : l'entreprise est toujours assez riche et pourrait toujours payer mieux, mais ceux qui commandent ne veulent rien abandonner ; le travail que les salariés apportent est toujours suffisant puisque l'on est injuste à leur égard.
Jugement économique fruste comparé à ceux que l'on constate dans d'autres pays. Il est donc nécessaire de lui substituer des vues plus réalistes et plus profitables à son propre intérêt. Au lieu de masquer à son personnel la réalité économique, l'entreprise pourrait la lui manifester.
Septième justification :
on intéresse le personnel aux résultats pour remplacer la disparition progressive et inéluctable des salaires de rendement individuel.
[p. 109] Depuis 1920, les techniques de production et aussi de distribution se transforment. Les hommes deviennent de plus en plus des responsables de machines et des agents d'organisation. Le personnel de surveillance, de contrôle, de conception. de méthode, d'étude prend une place primordiale. Actuellement, dans les usines, seule 50 % de la masse du personnel se trouve dans la production et, dans la production, seul 50 % du personnel a une activité directe sur cette production.
On va, à terme, vers des organismes économiques où la main-d'œuvre dite « directe » se réduira à une minorité d'hommes. Ce changement modifie déjà sensiblement la structure des groupes sociaux dans la nation ; le mot ouvrier ou prolétaire ne recouvre plus des masses aussi importantes d'hommes ; par contre, les classes moyennes prennent une importance de plus en plus sensible. La rapidité du geste de travail de l'ouvrier n'est plus la dominante de la production : l'automatisation, l'organisation des postes de travail, la programmation des ventes et des productions, toutes ces innovations amènent à abandonner ce que l'on appelle le salaire de rendement et qui payait l'ouvrier de son effort physique individuel.
Entre 1850 et 1950, on s'est contenté, le plus souvent, d'intéresser les hommes au rendement de leur travail, en confondant d'ailleurs souvent cette idée avec l'intéressement au résultat collectif du travail de toute une entreprise. Maintenant, le champ d'application des salaires au rendement se réduit progressivement. Aux U.S.A., en 1945, 35 % du personnel de la mécanique et de la métallurgie était payé au rendement, en 1960, ce chiffre est tombé de 10 %. De plus, le salaire au rendement est inapplicable aux techniciens, aux ingénieurs, aux contrôleurs et surveillants, aux divers bureaux d'études, de recherches, de méthodes et d'administration.
Or, si l'on abandonne, par la force des choses, un intérêt donné à l'homme sur son travail personnel, quel intérêt peut-on lui donner pour qu'il ne demeure pas seul et isolé en face de sa tâche ? On en vient naturellement à substituer à cet intérêt individuel l'intérêt général sur un résultat acquis par l'ensemble des hommes de l'entreprise. Sans vouloir substituer un intéressement général à des salaires de rendement individuel, quand ceux-ci existent encore, il est de bonne politique de la rémunération de prévoir un tel intéressement général pour préparer l'avenir et donner un centre d'intérêt commun au personnel directement productif et au personnel indirectement productif. Là encore, les changements de la réalité conduisent à lier une partie du gain des salariés aux résultats de l'entreprise.
Huitième justification :
on intéresse le personnel aux résultats pour mettre en évidence l'intérêt général de l'entreprise.
Dans tout organisme de production ou de distribution, on remarque une solidarité, non pas morale ou intellectuelle, mais purement matérielle et imposée par les faits, à tous les exécutants et responsables. Quelques hommes seulement, à un poste donné, ont le pouvoir d'arrêter toute une entreprise. Nul ne peut donc se considérer comme absolument indépendant des autres dans son travail, qu'il soit physique ou intellectuel. La marche d'une entreprise est conditionnée par la solidarité dans les actions individuelles.
[p. 110] Cette solidarité se manifeste clairement au niveau du résultat final et global de l'entreprise. Celui qui commande est solidaire de celui qui obéit et inversement. Lorsque la manufacture n'était qu'un rassemblement d'artisans, il y a un siècle, une telle solidarité n'existait pas et l'on se trouvait seulement en présence d'une addition d'intérêts individuels. Il devient maintenant évident que la vie de l'entreprise va dépendre, en partie, de la vision claire chez chacun de cette solidarité dans l'action. Au lieu de faire s'opposer des intérêts individuels pour maintenir une harmonie dans l'entreprise, il devient nécessaire d'obtenir cette harmonie par l'acquisition d'un nouveau sentiment : celui que l'intérêt général de l'entreprise doit commander à tous les intérêts particuliers, individuels ou de catégories professionnelles. Continuellement, on se trouve en face de compromis à trouver entre cet intérêt général et les intérêts particuliers.
En liant une partie du gain de chacun au résultat collectif de l'entreprise, on met sous le regard de chacun une expression matérielle et palpable de cet intérêt général et l'harmonisation des intérêts particuliers en est facilitée ; une connaissance précise du réel se substitue à des données imaginaires, évidemment toujours favorables à l'intérêt particulier que l'on veut défendre. Chacun dépend de son voisin et la collectivité des salariés dépend de l'employeur qui lui-même dépend des clients. C'est une évidence que le sort de chaque salarié d'une entreprise dépend de l'existence de cette entreprise. C'est en cela qu'il y a un intérêt général. Or, cette évidence est niée. Les salariés ne se réjouiront pas avec la direction d'un bon résultat et ne se lamenteront pas, avec elle, d'un mauvais résultat.
Trop souvent le conformisme est tel qu'une direction n'ose pas proclamer un mauvais résultat de peur d'être mise en cause ou de crainte d'avoir l'air d'en rejeter la faute sur le personnel. Ou encore, des représentants du personnel n'oseront pas publier leur satisfaction d'un bon résultat pour ne pas apparaître trop aimables pour la direction. On en arrive à nier les réalités ou à les cacher, à détourner son regard de la vie elle-même pour ne plus considérer que des idées ou des principes. Or, faire participer le personnel aux résultats, c'est sortir de ce conformisme, c'est préférer les faits et les regarder en face, c'est tenter d'apprendre à tous que l'intérêt général est là, évident et palpable, à condition d'ouvrir les yeux.
Neuvième justification :
on intéresse le personnel aux résultats pour lui donner une information sur la marche de l'entreprise.
En effet, il devrait être tout naturel d'expliquer au personnel, à ses différents échelons, pourquoi on subit telle ou telle circonstance, de répondre à des bruits qui circulent et atteignent le moral des salariés, de faire comprendre le sens de certaines consignes ou de certaines décisions, de communiquer à tous une orientation décidée au sommet, afin d'obtenir une unité d'action, d'éduquer le public des salariés sur les problèmes économiques qui se posent à l'entreprise.
Or, seule une participation aux résultats peut servir une politique d'information qui ne demeure pas purement formelle. Une telle participation est le meilleur moyen pour établir des communications tant entre les différents échelons de la hiérarchie, qu'à l'intérieur de chacun d'eux. Que le résultat soit bon ou mauvais, il peut être [p. 111] expliqué et analysé, chacun voit et sait où se trouvent les difficultés. Elles s'expriment en chiffres incontestables. Devant les faits, chacun ne peut que les enregistrer, avec ou sans satisfaction. On aboutit à une connaissance des situations. Une telle connaissance modifie forcément les intuitions ou les sentiments.
Et, si l'on veut bien se placer dans la perspective d'une civilisation industrielle plus évoluée encore que celle d'aujourd'hui, on est amené à penser que l'information économique, à l'intérieur de chaque entreprise, deviendra une véritable fonction comme l'entretien ou la recherche. Si, dans la première phase de son développement, l'industrie a contribué à faire disparaître l'analphabétisme et à créer l'apprentissage, pour obtenir des salariés à la hauteur de leur tâche, dans sa seconde phase, déjà commencée, elle contribuera à l'initiation aux questions économiques et sociales.
6. LE CARACTERE COMMUN DES MECANISMES TECHNIQUES DES PRIMES D'ENTREPRISE
Il ne s'agit pas ici d'entrer dans les mécanismes techniques des primes d'entreprise en considérant leur aspect rigoureusement pratique et applicable dans les entreprises, mais de montrer la cohérence et la rigueur des raisonnements qui sont l'essence de la technique de ces primes.
La première observation qui s'impose est la parenté des techniques de ce“ primes avec les techniques d'organisation des exploitations.
La prime d'entreprise de prospérité ou de plus-value d'exploitation se fonde sur la comptabilité générale en l'aménageant. La prime d'entreprise de productivité se fonde sur la comptabilité analytique en la corrigeant. La prime d'objectifs se fonde sur des prévisions et s'apparente ainsi à la gestion budgétaire prévisionnelle.
Les mécanismes techniques des primes d'entreprise sont donc parfaitement adaptés aux outils de gestion qui existent déjà dans les entreprises de manière plus ou moins élaborée. Il y a, consciemment ou inconsciemment, de la part des promoteurs des primes d'entreprise une tendance à faire de l'intéressement, non pas une formule postiche, mais un mécanisme qui s'incorpore aux outils même de la gestion de l'entreprise.
Le caractère commun à toutes les créations de primes d'entreprise, c'est qu'elles utilisent l'outillage statistique existant en le conformant à leurs propres exigences : elles ne sont pas créatrices en général, sauf sur certains points bien particuliers, d'un nouvel outillage statistique.
De ce fait, leur existence n'exige jamais la mise en place d'un service spécialisé et onéreux. C'est d'ailleurs un souci constant chez les réalisateurs de rechercher cet emploi maximum et le développement de ce qui existe plutôt que la réalisation de statistiques nouvelles.
[p. 112] Cette attitude était dictée par l'expérience : en effet, au fur et à mesure où les années avançaient, l'Institut Technique des Salaires voyait se développer les exigences chiffrées d'une bonne gestion, exigences qui trouvent leur épanouissement dans les ordinateurs. A quoi bon alors doubler une organisation documentaire qui se mettait en place ou ne tarderait pas à s'y mettre ? Là où l'ordinateur existe, se trouve réalisée, ou peut l'être facilement, une idée fondamentale de l'Institut Technique des Salaires : l'institution d'un bureau central des statistiques d'entreprise d'où partiraient toutes les informations nécessaires, tant pour la comptabilité générale, que pour la comptabilité analytique, que pour le calcul de la prime et la gestion par objectifs.
Cette idée, lancée par M. Dubois, dès 1950, apparaissait alors neuve et elle s'est trouvée confirmée par les impératifs imposés aujourd'hui à une gestion simplement raisonnable d'une entreprise.
Cependant, l'erreur grossière à ne pas commettre, c'est de croire que l'on peut fonder une prime de prospérité sur la comptabilité générale, une prime de productivité sur la comptabilité analytique et une prime d'objectifs sur des budgets prévisionnels. Erreur grossière, car un outillage statistique unique et tel qu'il se présente a un seul but et non plusieurs. L'utiliser pour atteindre un double but, c'est, soit le vouer à perdre sa validité, soit ne jamais atteindre l'un des buts que l'on s'est proposé.
La comptabilité générale doit se plier à des règles fiscales qui n'ont rien à voir avec la participation du personnel à la plus-value de l'exploitation. La comptabilité analytique n'apporte aucune situation comparative éliminant les variations monétaires, ce qui est exigé par la mesure de la productivité, et cela, parce qu'elle est construite en prévision d'indiquer un prix de vente. Dans la gestion par objectifs, avec des activités et des frais prévisionnels, le souci est le pur contrôle de la gestion des responsables et non l'intéressement de la généralité du personnel.
Les primes d'entreprise sont des utilisatrices des données de ces instruments de gestion, mais elles ne peuvent les transposer tels quels pour la participation du personnel aux résultats.
La recherche de l'Institut Technique des Salaires dans le domaine de la participation a suivi une ligne de conduite parfaitement logique : elle a laissé de côté toutes les formules ou réalisations assez rares qui concernaient l'accession au capital ; elle a également éliminé les participations aux bénéfices comptables sous quelque forme qu'elles se soient présentées.
C'est volontairement que l'Institut Technique des Salaires a conçu des mécanismes techniques d'application en écartant sans la moindre compromission ce qui concernait les questions posées par la propriété. L'originalité commune à tous les mécanismes techniques qu'il a découverts, c'est qu'ils se réfèrent tous, d'indiscutable façon, à l'exploitation des entreprises. I! a contribué ainsi à clarifier ces techniques de la participation et cette clarification a trouvé un écho certain dans la législation de 1959.
[p. 113] Les mécanismes techniques appliqués font de la participation un élément supplémentaire de la rémunération du travail et non une part du bénéfice fiscal ou comptable qui est du ressort du concept juridique de la propriété.
Les applications des primes de l'Institut Technique des Salaires ne visent pas à donner aux salariés un autre statut que le salariat, qu'ils deviennent ou non gestionnaires, elles ont la seule prétention de partager les profits d'exploitation, à leur source.
La forme de la propriété est un problème social du ressort des citoyens, le partage des richesses dès leur création est un problème économique du ressort des producteurs, c'est-à-dire des salariés.
Aussi, les techniques exposées seront toujours sans ambiguïté : elles ne s'écarteront pas d'une stricte logique de raisonnement. Logique dont on s'écarte infailliblement lorsque l'on veut que la participation résolve à la fois le problème social général et soit aussi un motif de satisfaction pour le salarié.
Or, c'est l'erreur courante commise par la législation de 1967 et ce sera, demain, l'erreur commise par tout régime de propriété qui ne distinguera pas dans l'homme, d'une part, le salarié et, d'autre part, le citoyen. C'est cette confusion qui engendre les techniques sans valeur, telles que la participation fondée sur le bénéfice imposable ou le chiffre d'affaires ou la rémunération par équipe.
Pour résoudre leurs problèmes techniques, les fondateurs de l'Institut Technique des Salaires ont écarté les idées courantes qui veulent faire de chaque salarié un petit patron ou un petit capitaliste. Les techniques élaborées à partir de telles motivations sont vouées à des règles arbitraires.
Les techniques qui ne veulent, comme raison d'être, que le partage d'une richesse économique mesurée, sans rechercher si on fait naître des capitalistes ou des patrons, peuvent se permettre des règles d'application d'une rigoureuse logique. Ce qui importe, c'est la vérité de ce qui existe et non des aspirations sentimentales : les faits ont toujours raison contre les rêves, même généreux.
La valeur des techniques appliquées réside, par conséquent, dans leur rigueur : les ingénieurs qui les appliquent sont d'abord des physiciens. D'avoir proclamé cette rigueur technique a parfois amené certains à dire que ces réalisations n'avaient pas assez le souci des relations humaines. Mais, n'est-on pas en droit de répondre que des relations humaines dignes de ce nom ne peuvent se fonder que sur le vrai ? Le reste est mondanité ou prêche social, c'est-à-dire masque social.
Dans les recherches techniques sur les primes d'entreprise, on discerne une évolution certaine.
Partant d'une séparation complète entre la plus-value d'exploitation et l'accroissement de la productivité comme fondement de la participation, l'Institut Technique des Salaires a ressenti la brutalité de cette séparation.
C'est pourquoi, il a admis que des primes de plus-value d'exploitation (prospérité) soient ou non distribuées intégralement sous certaines conditions d'amélioration [p. 114] de la productivité ; ou encore, que des primes de productivité soient ou non attribuées intégralement sous certaines conditions de prospérité.
C'est cette volonté de conciliation entre deux faits économiques, parfois contradictoires, qui a, parmi d'autres motifs, amené à la mise au point des primes d'objectifs. Les objectifs, en effet, s'ils sont toujours en plus grand nombre du domaine de la productivité, appartiennent également, pour certains d'entre eux, au domaine de la prospérité. La technique de la prime d'objectifs permet cette liberté de choix, sans que pour autant la logique interne de cette sorte de prime en soit affectée.
Des raisonnements clairs et logiques, des chiffres traduisant le réel sans l'interpréter, tel est le trait commun à tous les mécanismes techniques des primes d'entreprise.